
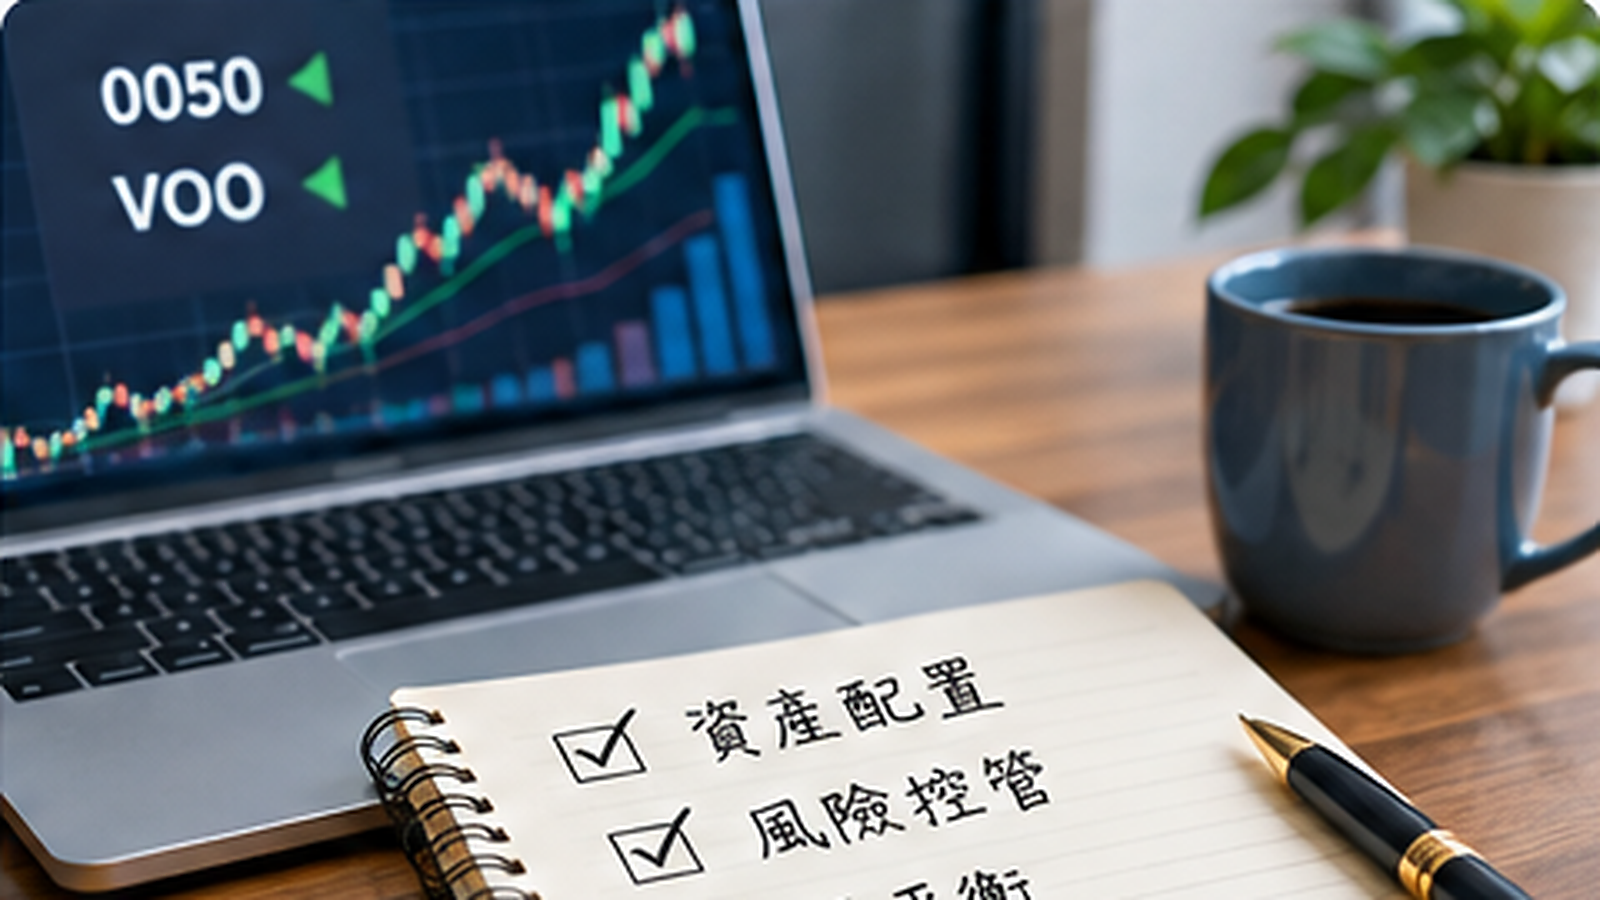
每當市場出現熱門產業或強勢股票,投資人很容易把注意力放在同一個問題:「現在還能不能買?」
但我認為,真正需要先回答的是:如果判斷錯誤,自己的資產配置還能不能承受?
投資與經營企業有一個共同原則:成長很重要,但不能因為追求成長,就忽略承受風險的能力。
以台股 0050 與美股 VOO 為例,兩者都是投資人可以研究的核心型 ETF,卻不代表買進兩檔就已經完成充分分散。
根據元大投信截至 2026 年 10 月 30 日的官方資料,0050 追蹤臺灣50指數;Vanguard 於 2026 年公布的基金資料顯示,VOO 追蹤美國 S&P 500 指數。兩者的市場與幣別不同,但仍需檢視大型科技股與產業曝險。
第一,先看持股重疊與集中度
0050 雖然投資多家企業,但其權重並非平均分配。2026 年 10 月 30 日的持股資料顯示,台積電占比約 57.6%。這意味著,0050 的表現會受到單一大型權值股顯著影響。
如果投資人另外大量持有台積電個股,就必須把間接持股一起計算。
同樣地,VOO 也不是沒有產業集中風險。分散市場不等於完全消除科技產業或全球景氣的共同波動。
第二,用目標配置決定加碼方向
假設有一筆不含緊急預備金的長期投資資金,風險承受能力中等,可以研究以下示範配置:
台股股票型 ETF 30%、美股股票型 ETF 30%、高品質短中期債券或債券 ETF 25%、現金與短期工具 15%。
這不是所有人的標準答案,而是用來說明資產如何分工。股票追求長期成長,債券與現金則提供一定程度的緩衝及調整空間,但債券本身也有利率與信用風險。
真正的配置比例,仍取決於資金使用期限、收入穩定性及能承受的虧損。
第三,把估值與進場紀律分開
好公司不代表任何價格都值得買。
評估台股與美股時,除了觀察本益比、獲利成長與產業需求,也應比較目前估值與自身歷史區間,避免只因近期上漲就提高部位。
我傾向把長期核心配置與個股機會分開管理。
例如將個股衛星部位限制在總資產的一定比例,並採分批投入;若估值明顯偏高,寧可保留資金等待更合理的風險報酬,也不必為了參與行情而追價。
第四,事先寫下再平衡規則
假設原本規劃股票占六成,後來因市場波動升至七成,就應重新檢視,而不是只因帳面獲利增加便忽略風險。
可以設定每半年檢查一次,或當某類資產偏離目標五個百分點時進行評估。
美國證券交易委員會的投資人教育資料也指出,再平衡可透過調整新投入資金或買賣部位進行,但必須考慮交易成本與稅務影響。
投資沒有任何策略能保證獲利。台美股還涉及匯率、交易成本與不同市場的制度風險。
我更重視的是:當市場下跌時,投資人仍有現金流、足夠耐心,以及事先寫好的應對規則。
傑神金句:投資真正的紀律,不是每次都買在最低點,而是即使看錯方向,也不會失去下一次選擇的能力。
公開資料與風險提醒
資料基準日:2026年10月30日;查核日期:2026年11月1日。0050持股權重依元大投信官方持股資料;VOO追蹤指數依Vanguard官方產品資料;再平衡方法參考美國SEC投資人教育。本文僅供投資教育參考,非個人化投資建議,不保證獲利。


留言